この記事はで読むことができます。
こちらの記事は、「孫を生命保険金の受取人にしたい」とお考えの方向けです。
小さな相続専門税理士のきむら あきらこ( YouTube)です。
「孫の将来のために保険金を遺してあげたい」と考えていませんか?
その気持ちは、とても自然なものです。
ですが、孫を生命保険金の受取人にすると、思わぬ相続税の負担が生じることがあります。
この記事では、孫を受取人にしてはいけない4つの理由を、具体的な数字を使ってわかりやすく解説します。
なぜ今「孫への生前贈与」が注目されているのか
まず最初に。「孫に財産を残したい」というのは、相続対策としてとても意味のあることです。
最近の相続対策では、「孫への生前贈与」がひとつのキーワードになっています。
理由の一つが、世代飛ばしの節税効果です。
相続財産を一世代飛ばして孫に移すとその分、次の相続での課税を減らせる可能性があります。
また、他にも孫にも使える特例があるのが理由です。
具体的には、結婚・子育て資金の贈与には、非課税で贈与できる特例制度があります。
「どうせなら孫の将来に役立ててほしい」という思いと、節税がうまく重なるケースです。
ですから、孫にお金を残したいなら、生前贈与はかなり有望な方法ですが、その手段として生命保険を使う場合は注意が必要です。
ポイントは「孫は法定相続人ではない」
「孫の将来のために保険金を遺したい」というのは、よくあるご相談です。
ですが、これは相続税の面で注意が必要なケースです。
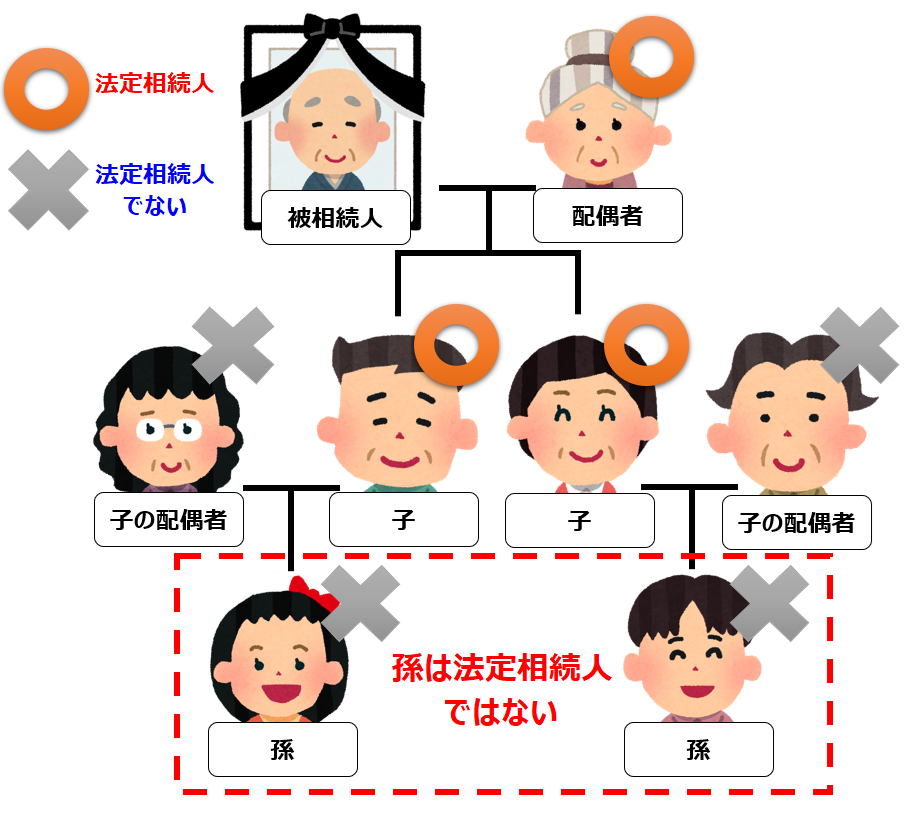
ポイントは、「孫は法定相続人ではない」ということ。
孫が生命保険金を受け取ると、法定相続人でない孫でも相続税の申告が必要になることがあります。
生命保険金は「みなし相続財産」だからです。
さらに、生命保険金に使える非課税枠が適用されません。
相続税が2割加算されることもあります。
思っていたより、税負担が重くなる可能性があるのです。
場合によっては、他の相続人との不公平感やトラブルの火種になることもあります。
次に、孫を受取人にしてはいけない4つの理由を順番に見ていきましょう。
孫を保険金の受取人にしてはいけない4つの理由
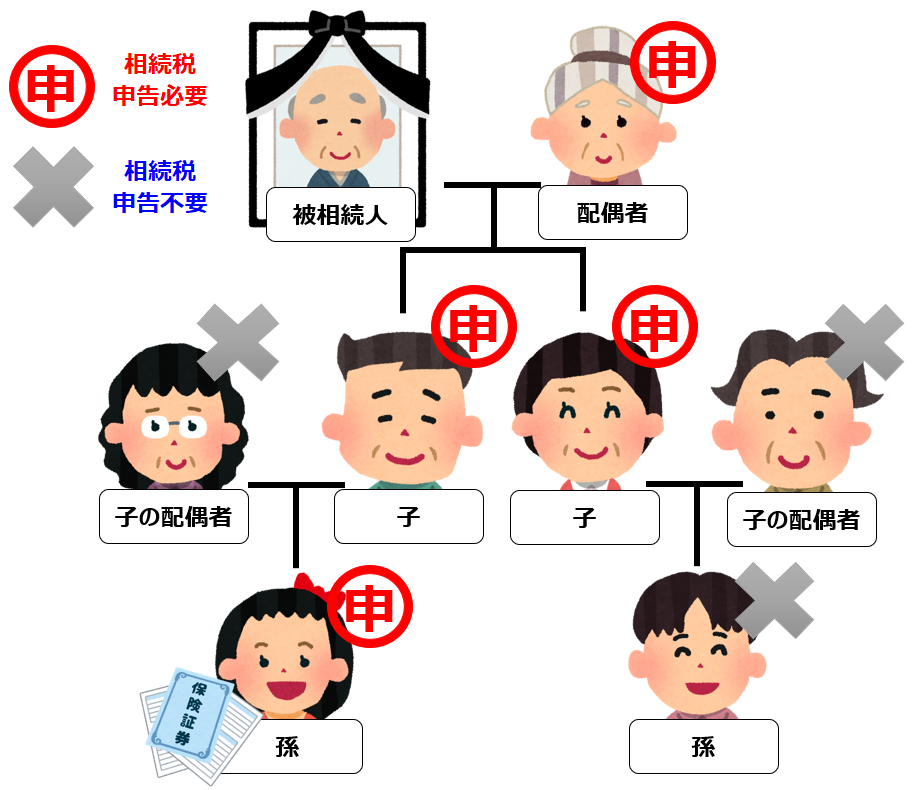
理由①法定相続人でないのに相続税の申告が必要になる
「孫は法定相続人じゃないから、相続税の申告も関係ない」と思っているかもしません。
しかし、これはよくある誤解です。
生命保険金を受け取った時点で、申告が必要になるケースがあります。
まず、生命保険金は、亡くなった人の死亡によって支払われるお金です。
たとえ相続財産に含まれなくても、「みなし相続財産」として相続税が課税されます。
つまり、法定相続人でない孫が受け取っても、課税の対象になるのです。
例えば、祖父が亡くなり、孫が1,000万円の保険金を受け取ったとします。
この保険金は、相続税の対象になります。
他の相続財産も含めて基礎控除を超えると、孫も相続税申告をして税金を払う必要が出てきます。
保険金は、税務署がチェックしやすい財産なので、申告漏れとして後から税務署に指摘されることもあります。
だからこそ、特に注意が必要です。
もともと申告不要だった孫が、保険の受取人になったことで申告が必要になっていないか。
一度、チェックしてみましょう。
理由②相続税が2割加算される
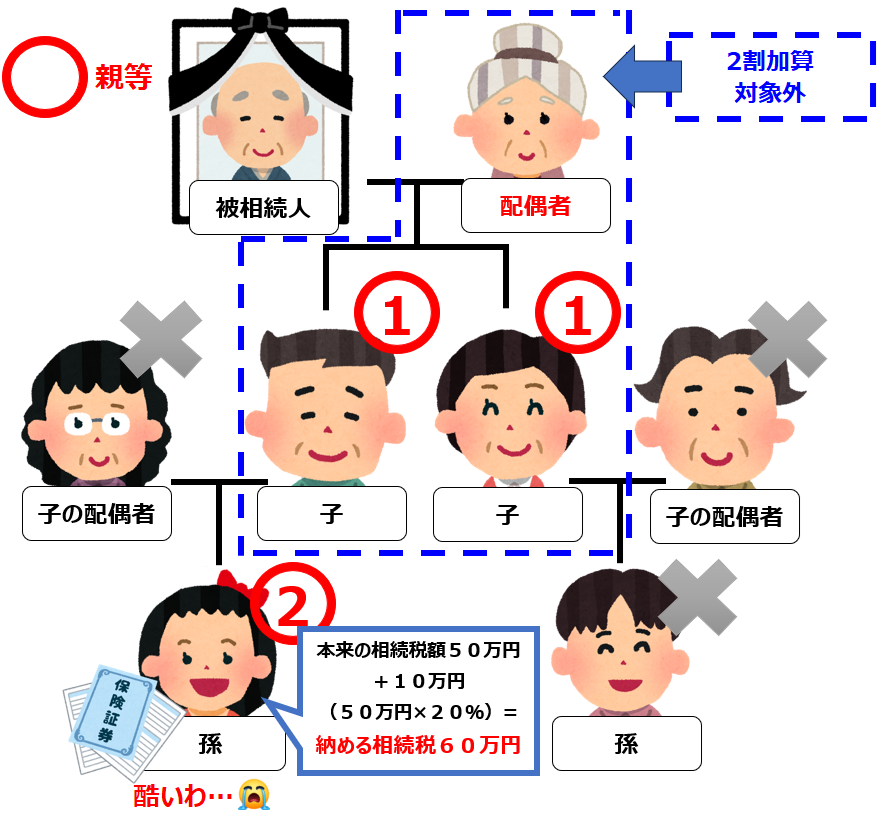
次に、知っておきたい点として、孫が生命保険金を受け取ると、相続税が2割加算されます。
相続税のルールとして「被相続人の一親等の血族・配偶者」以外が財産を取得した場合は相続税額が2割加算されます。
孫は通常、この「一親等」にあたりませんので、2割加算の対象になります。
例えば、孫が500万円の生命保険金を受け取り、本来の相続税が50万円だった場合。
2割加算されて、最終的な相続税は60万円になります。
税額が大きくなるほど、この「2割」は重くのしかかります。
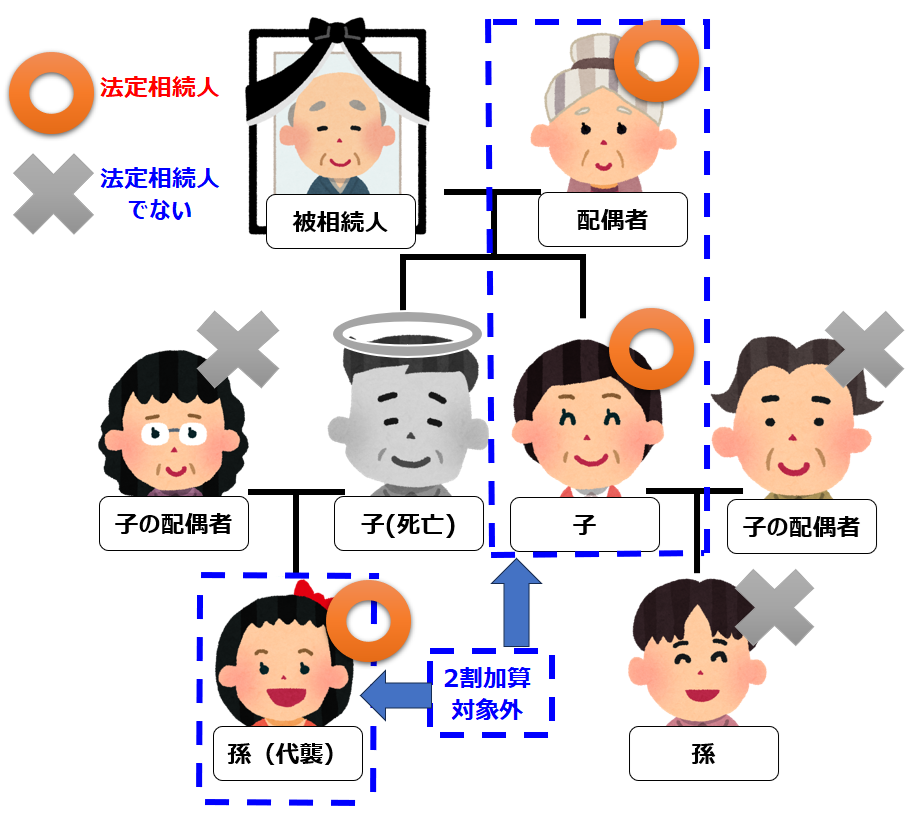
なお、この2割加算は、代襲相続人としての孫には適用されません。
では、孫を養子にした場合ならどうなのか気になると思います。
しかし、孫を養子にした場合でも、代襲相続でない限り2割加算が適用されます。
「孫孝行のつもりが、税金まで多くなる」とならないよう注意が必要です。
理由③生命保険金の非課税枠が使えない
次に、押さえておきたいのは、生命保険金の非課税枠が使えないこと。
生命保険金には、非課税になる特例があります。
計算式は「500万円 × 法定相続人の数」です。
ただし、この非課税枠には条件があります。
法定相続人に対して支払われた保険金にしか適用されません。
つまり、孫が受け取った場合は、この特例が使えないのです。
例えば、相続人が3人いるとします。
「500万円 × 3人 = 1,500万円」までが非課税です。
法定相続人が1,000万円を受け取れば、非課税枠内で課税されません。
ですが、孫が同じ1,000万円を受け取ると、全額が課税対象になります。
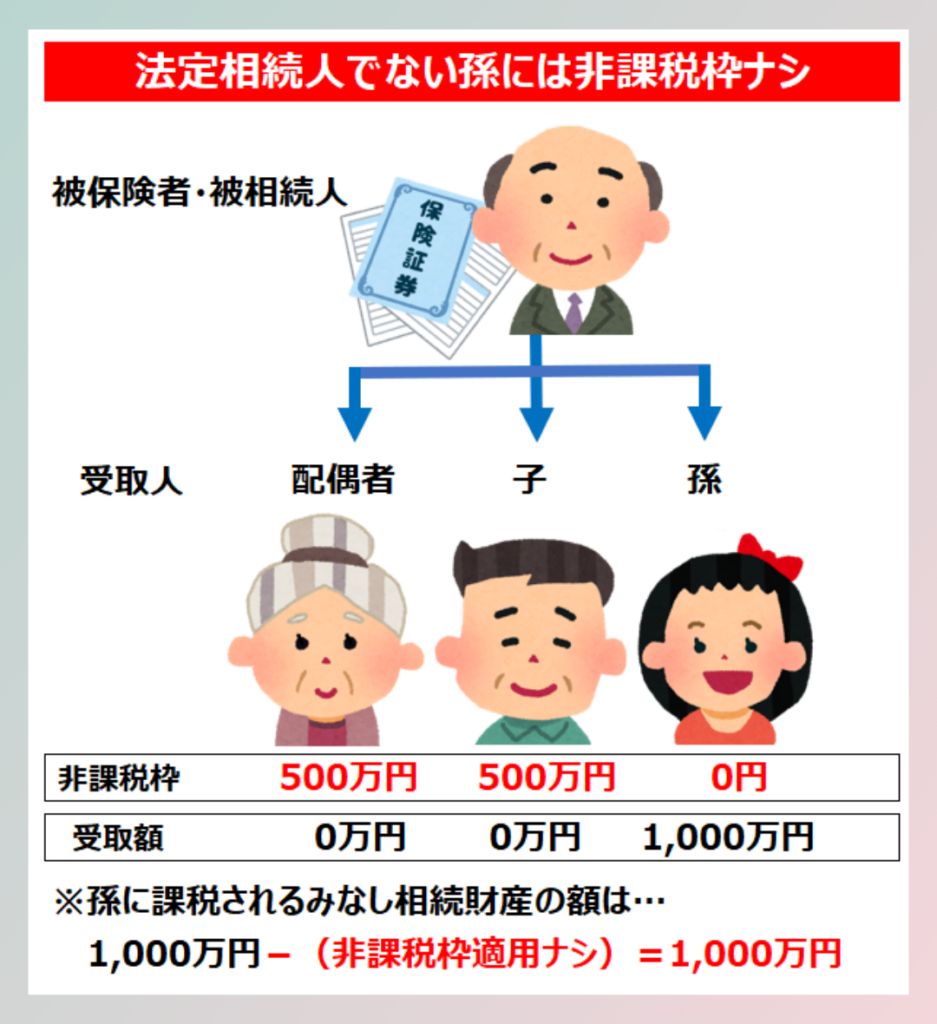
同じ金額でも、受け取る人によって税金の負担が全然違うのです。
この非課税枠は、実は結構大きな金額で使えるか使えないかで、納税額が大きく変わります。
「家族なんだから当然使える」という勘違いが、課税ミスにつながりやすいポイントです。
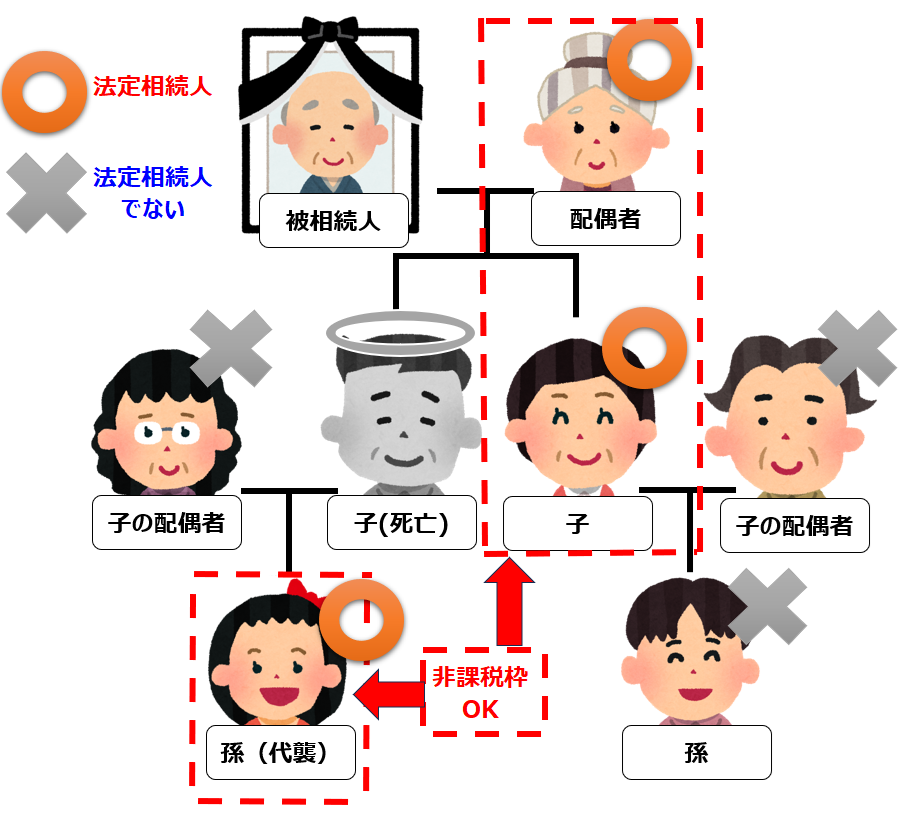
なお、孫でも親を亡くして祖父母の代襲相続人になっていれば、非課税枠は使えます。
理由④孫への贈与が生前贈与加算の対象になる
最後にお伝えしたい点として、孫への贈与が「生前贈与加算」の対象になります。
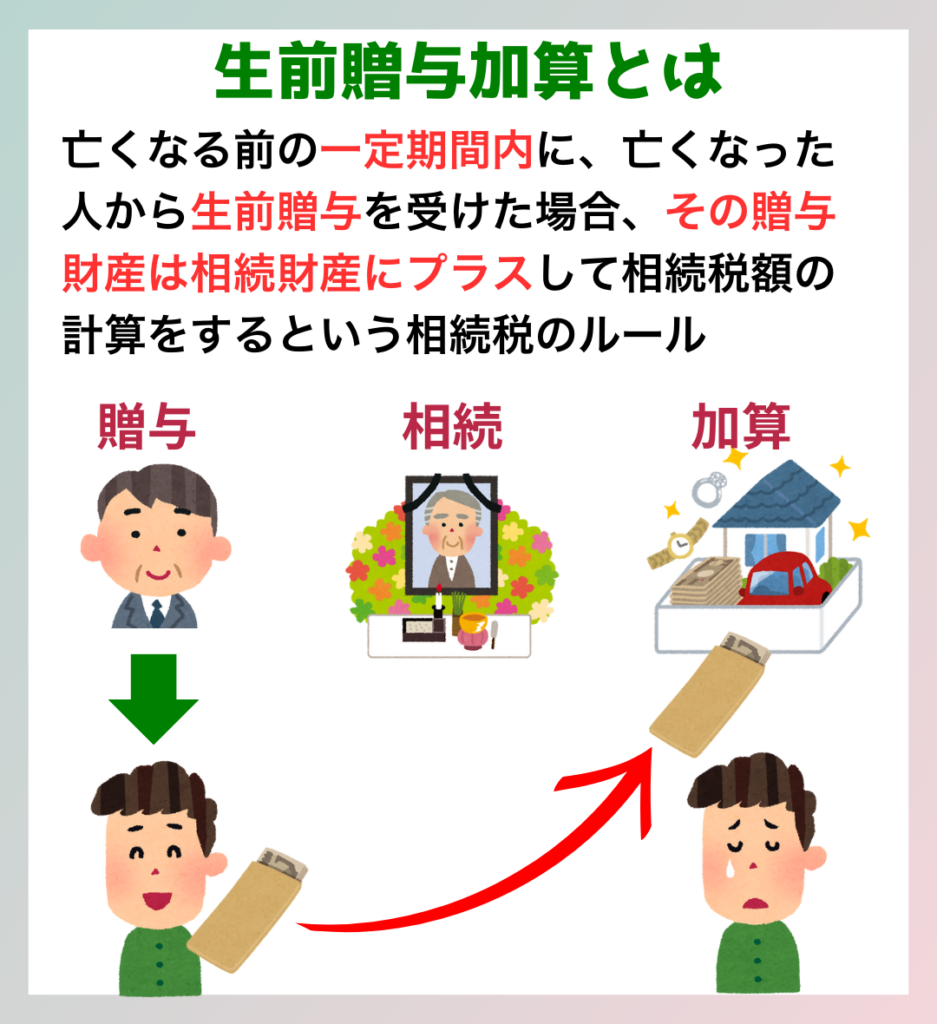
生前贈与加算とは、亡くなる前に行った贈与が後から相続税の課税対象に加えられるルールです。
生前贈与については、こちらから読むことができます。
相続税では、亡くなる前7年以内の贈与が対象で、法定相続人への暦年贈与が、相続税の課税対象に加算されます。
たとえ贈与税の基礎控除(年間110万円)以下でも加算されます。
一方で、法定相続人でない孫への贈与は、この生前贈与加算の対象外です。
そのメリットがあるため、「生前贈与は孫にした方がお得」とよく言われます。
ところが、孫が生命保険金を受け取る場合は、孫であっても生前贈与加算の対象になってしまうのです。
加算の対象になるのは、「相続に際して遺産や生命保険を受け取った人」だからです。
孫が生命保険金を受け取れば、7年以内加算のルールに巻き込まれます。
具体例で見てみましょう。
祖父が亡くなる前の3年間、孫へ毎年90万円ずつ贈与していたとします。
90万円は基礎控除以下なので、毎年の贈与税はかかっていません。
ところが、祖父が亡くなり、この孫が1,000万円の生命保険金を受け取りました。
この場合、「90万円 × 3年 = 270万円」が加算されます。
生命保険金と合わせた1,270万円が相続税の課税対象になるのです。
しかも、その税額は2割増しです。
「基礎控除以下だから大丈夫」と安心していると危険です。
孫を受取人にしたばかりに、相続後に思わぬ税負担で苦しむこともあります。
相続税対策で孫に贈与してきた方は、特に確認してください。
「無税で贈ったつもり」が「相続税を増やす結果」にならないよう、孫が保険金の受取人になってないか、生前の確認が何より大切です。
税金だけじゃない、感情のもつれにも注意
ここまで、孫を受取人にした場合の相続税のリスクをお話ししました。
でも実は、それだけではありません。
税金の問題より、もっと深刻になりがちな落とし穴があります。
それは、相続人同士の感情のもつれです。
「なぜ孫が保険金を受け取るの?」
「長男の子だけにお金がいくのは不公平じゃない?」
こうした不満が、遺産分割とは関係ない生命保険でも起こることがあります。
生命保険金は、原則「受取人固有の財産」のため、遺産分割協議の対象にはなりません。
だからこそ話し合いの場に出てこないことがあり、後から不信感だけが残るケースもあるので、注意が必要です。
まとめ
最後に孫を生命保険金の受取人の4つの注意点を確認しましょう。
①法定相続人でないのに相続税の申告が必要になる
②相続税が2割加算される
③非課税枠(500万円×法定相続人)が使えない
④孫への贈与が生前贈与加算の対象になる
孫に思いを残すこと自体は、とても素敵なことです。
ですが、生命保険を使う場合は、相続税のルールを知っておくことが大切です。
「無税で贈ったつもり」が「相続税を増やす結果」にならないよう、生前の確認をおすすめします。
 税理士きむら