この記事はで読むことができます。
こちらの記事は、「生命保険の受取人を誰にすればいいのか迷っている」「配偶者を保険金の受取人にすると損だと聞いて不安になった」「節税と家族への想いのバランスに悩んでいる」とお考えの方向けです。
小さな相続専門税理士のきむら あきらこ( YouTube)です。
自分の生命保険金の受取人は、誰にしていますか?
多くの方は、迷わず「配偶者」と答えるのではないでしょうか。
ところが相続税の世界では、「生命保険金の受取人を配偶者にしてはいけない」と言われることがあります。
この記事では、その理由を相続税の仕組みをわかりやすく解説し、節税だけでは割り切れない「家族への想い」についても、税理士としての私の考えをお伝えします。
まずは生命保険金の非課税枠をおさらい
保険金の受取人は、「とりあえず配偶者にしておけば安心」と思いがちですよね。
でも、同じ金額の保険金でも、配偶者が受け取るか子どもが受け取るかで、相続税のかかり方が変わってきます。
その理由を知るために、まずは「生命保険金の非課税枠」からおさらいしましょう。
亡くなった方がかけていた生命保険から受け取るお金には、相続税がかからない非課税の枠があります。
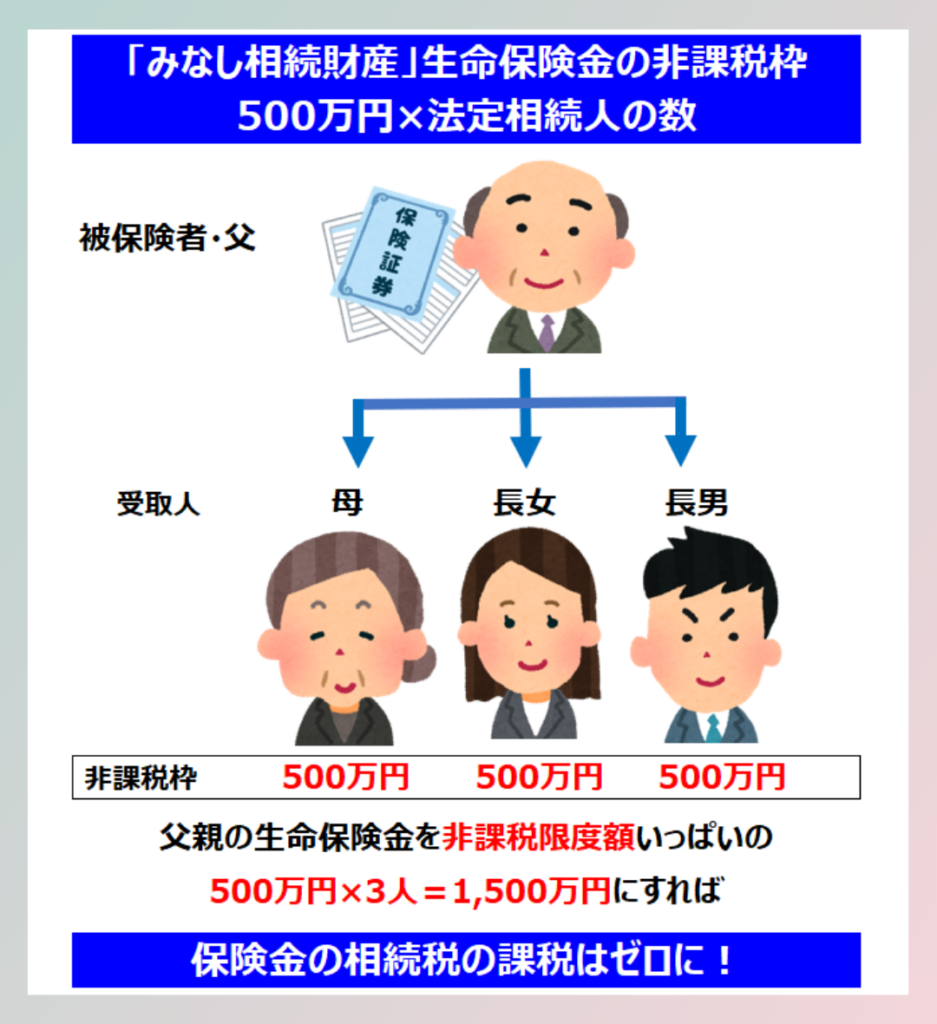
非課税枠は「500万円×法定相続人の数」
非課税枠は、500万円に法定相続人の数をかけた金額です。
たとえば、配偶者と子ども2人が相続人なら、500万円×3人で1500万円までが非課税になります。
この場合、生命保険金が1500万円までなら相続税はゼロです。
現金で残すよりも、保険金として受け取れるようにしておくと、その分だけ節税になるということですね。
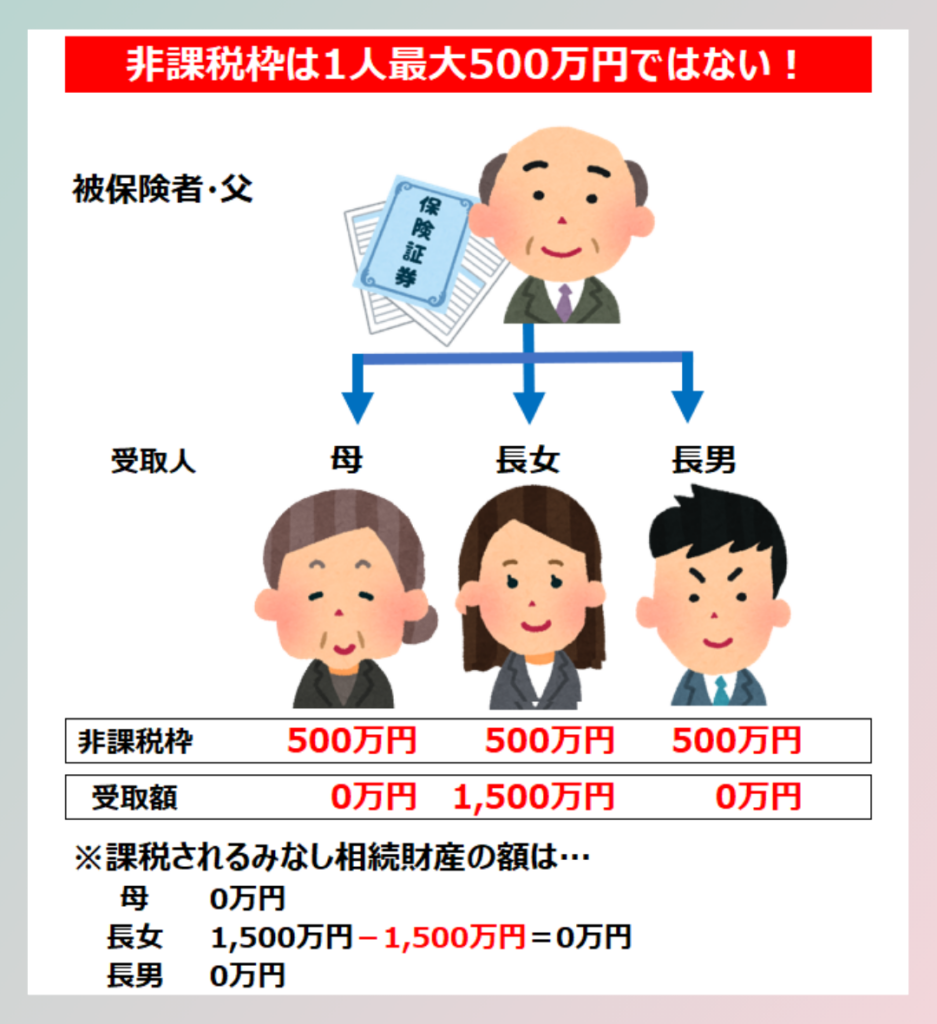
「1人500万円まで」ではありません
ここで、よくある勘違いがあります。
「生命保険金は1人500万円まで非課税」と思っている方が、とても多いのです。
正しくは、500万円×法定相続人の数を、相続人全体で使えるというルールです。
先ほどの家族なら、非課税枠は合計1500万円。
もし相続人のうちの1人が1500万円をすべて受け取ったとしても、その全額が非課税になります。
「1人ずつ500万円」ではなく、誰が受け取っても、全体で1500万円までは非課税、という考え方です。
非課税枠が使えるのは法定相続人だけ
もう1つ、大切な注意点があります。
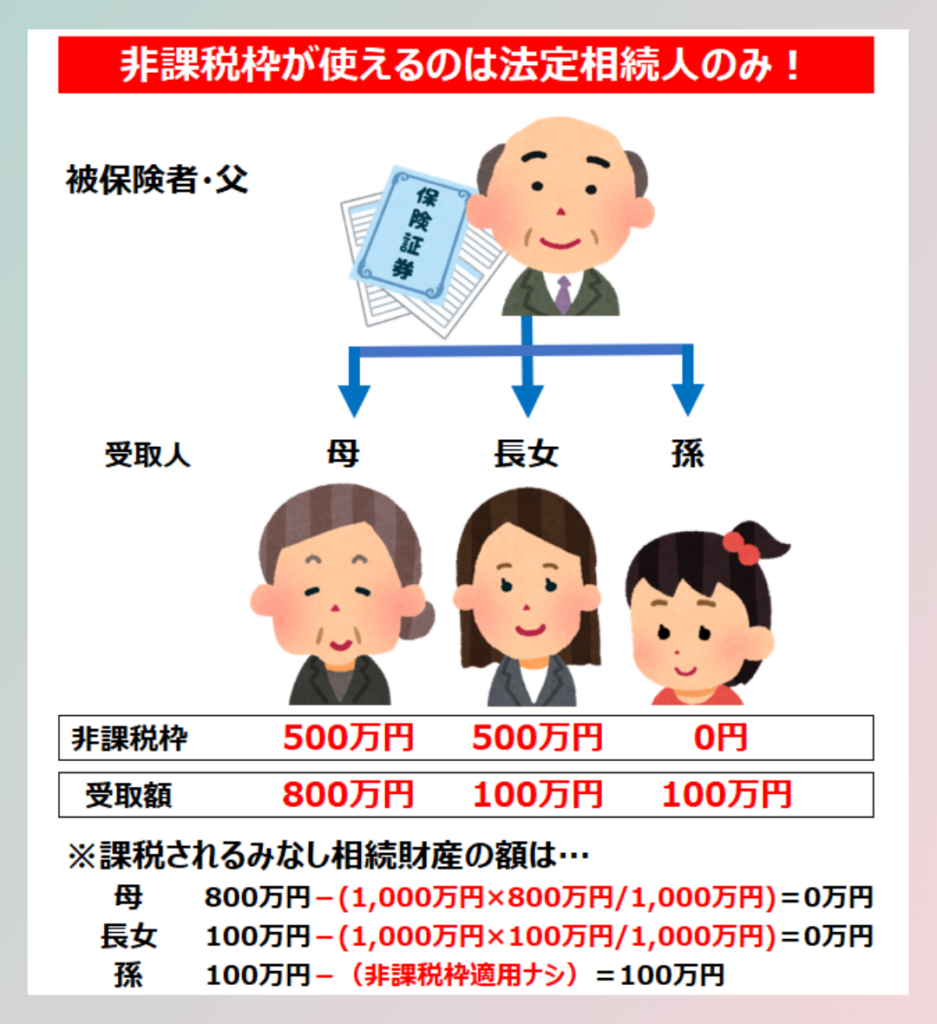
この非課税枠が使えるのは、受け取る人が法定相続人であることが条件です。
法定相続人ではないお孫さんが受け取ると、非課税枠は使えません。
配偶者は相続税で2つの優遇が使える
今回のテーマである「配偶者を生命保険金の受取人にしてはいけない」という言葉を聞いて、驚いた方も多いと思います。
でも実は、相続税のことを考えると、あえて配偶者以外を保険金の受取人にしたほうがお得になることがあるのです。
ここで大事なのが、2つの優遇制度を知ることです。
1つは、先ほどお話しした「生命保険金の非課税枠」。
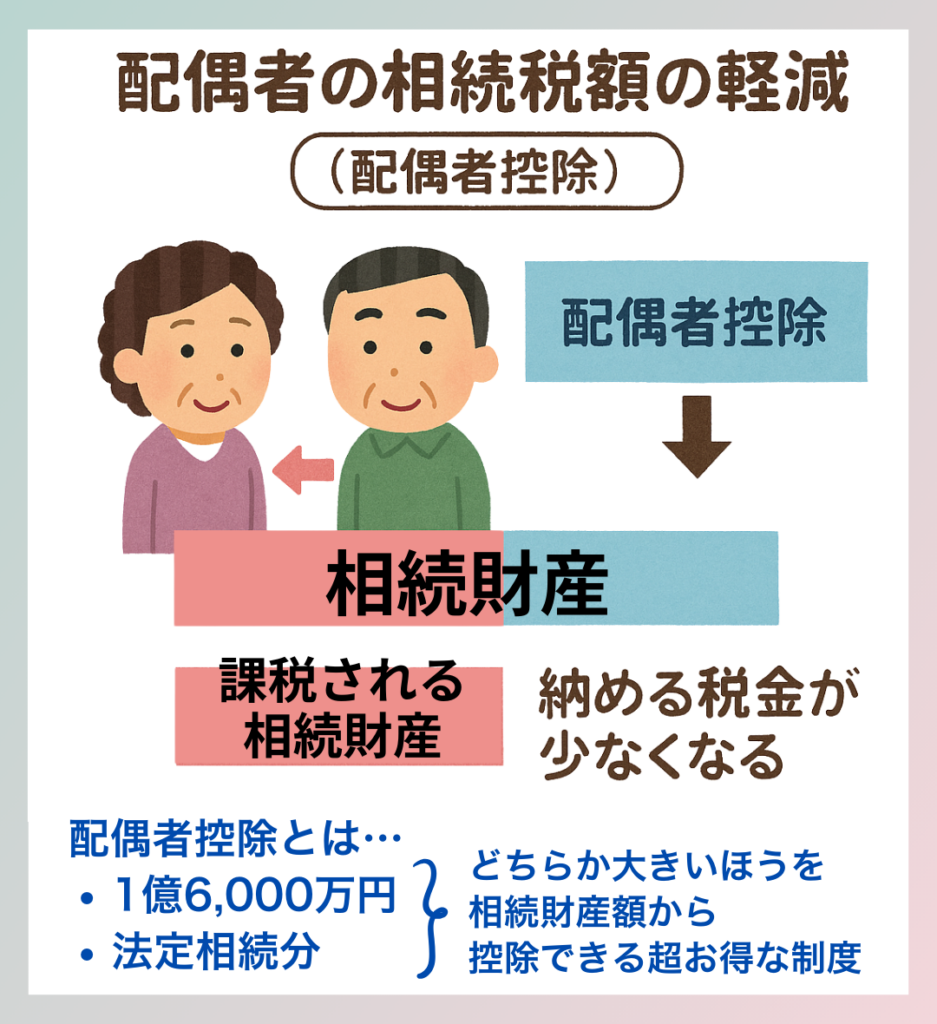
もう1つは、配偶者だけに認められた「配偶者の税額軽減」です。
配偶者の税額軽減(配偶者控除)とは
配偶者の税額軽減は、いわゆる「配偶者控除」と呼ばれる制度です。
内容は、1億6000万円まで、もしくは法定相続分まで、いずれか大きい金額までは相続税がかからないというものです。
預貯金や不動産などをすべて合わせて1億6000万円までなら、配偶者が相続しても相続税はかかりません。
とても手厚い仕組みですよね。
ですから、一般的なご家庭であれば、配偶者が相続する財産には、ほとんどのケースで相続税がかからないのです。
「誰が受け取れば一番得か」という視点
ここでポイントになるのが、この2つの優遇をどう組み合わせて使うかです。
同じ保険金額を世帯で受け取っても、誰が受け取るかで税金の負担が変わってきます。
「誰に残したいか」だけでなく、「誰が受け取れば一番相続税が少なくなるか」
この視点も、ぜひこの機会に知っておいてください。
■ スポンサー広告 ■
「とりあえず配偶者」がもったいない理由
「保険金は配偶者が受け取るものでしょう」と思っている方は、少し立ち止まってみてください。
相続税のことを考えると、それはもったいない選択になっているかもしれません。
先ほどお話ししたとおり、配偶者は1億6000万円まで相続税がかかりません。
ということは、生命保険金を配偶者が受け取ると、せっかくの保険の非課税枠を使いきれずに終わってしまうことがあるのです。
具体例で考えてみましょう
例えば、こんなケースです。
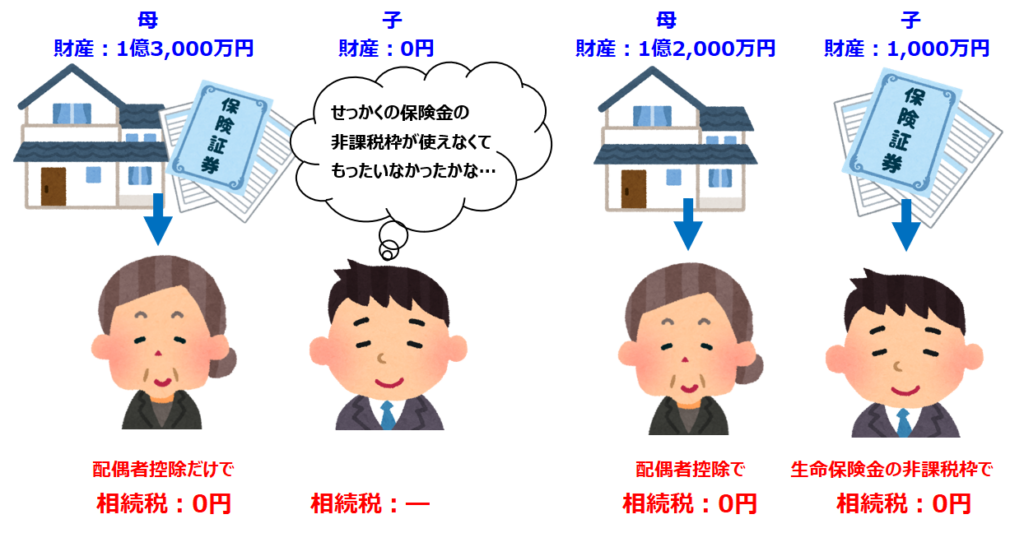
財産は1億2000万円、相続人は母と子ども1人。
保険金は1000万円で、保険金の受取人は母。
この場合、母が財産をすべて受け取っても合計1億3000万円なので、相続税はかかりません。
でも、その1000万円の保険金には、本来なら非課税枠が使えたのです。
非課税枠は500万円×法定相続人2人で、1000万円ありました。
もし、この保険金を子どもが受け取っていたら、どうだったでしょうか。
子どもも相続税はゼロで済みます。
さらに、次の相続、つまり母が亡くなるときの相続で、子どもが受け継ぐ財産を1000万円分減らせたことになります。
その分、将来の相続税の負担も軽くできた可能性があるのです。
つまり、配偶者にとっては使いきれない非課税枠が、子どもにとっては助かる非課税枠になるということですね。
配偶者が受け取るのが悪いわけではありません
誤解のないようにお伝えしておきます。
配偶者が保険金を受け取ること自体が、悪いわけではありません。
あくまで「税金の面ではもったいない」というだけです。
生活資金として必要な場合もありますし、気持ちの上でも大切な意味がありますよね。
ただ、何も考えずに反射的に「とりあえず配偶者」と決めてしまうのは、少し待ってほしいのです。
「この保険金は、誰が受け取ると世帯全体で一番お金が残るのかな」
そんな目線でも、一度考えてみてください。
そもそも生命保険は何のためにかけるのか
ここまで、節税の観点からお話ししてきました。
でも、ここで一度立ち止まって考えてほしいことがあります。
そもそも生命保険は、誰のために、何のためにかけるものだったでしょうか。
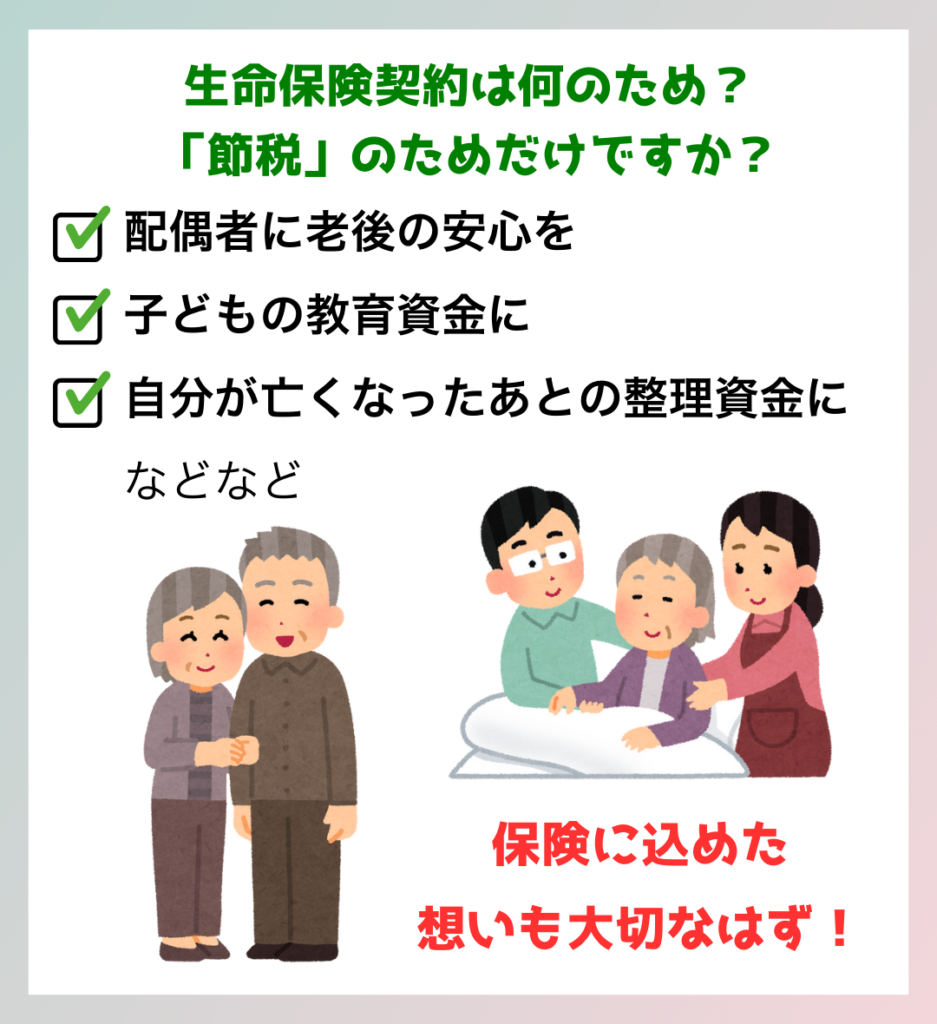
生命保険は、ただのお金ではなく、本来は大切な人の生活を守るために備えるものです。
保険に込めた「想い」を思い出す
たとえば、こんな目的があるはずです。
- 配偶者の老後を安心させたい
- 子どもの教育資金にあてたい
- 自分が亡くなったあとの整理資金を残しておきたい
どれも、想いのこもったお金です。
もちろん節税も大切ですが、それだけがゴールではありません。
数字だけで決めると起こること
たとえば、節税のために子どもを保険金の受取人にして、妻が何も受け取れなかったとします。
それを奥さまが知ったら、どう感じるでしょうか。
「私は信頼されていなかったのかな」
「私の将来は、考えてもらえていなかったのかな」
そんなふうに、寂しく感じてしまうこともあるかもしれません。
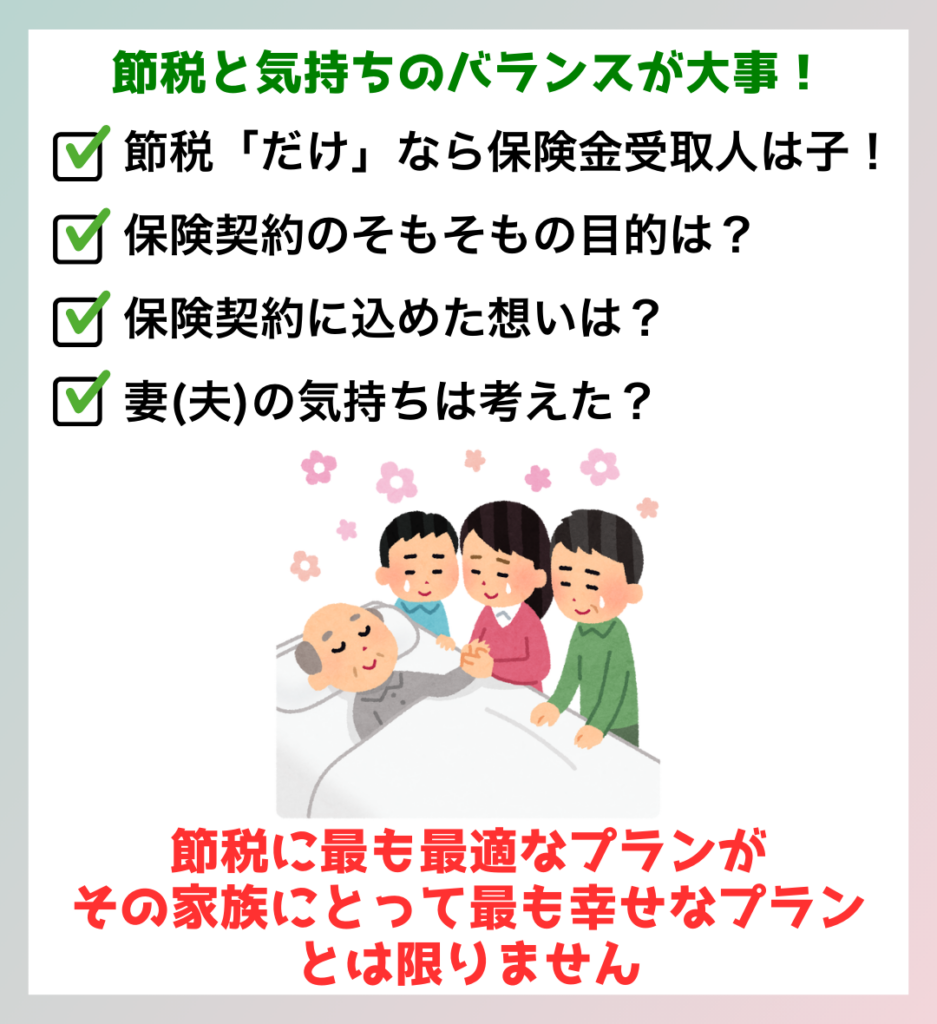
だからこそ大切なのは、数字と想いのバランスです。
節税の視点を持ちながら、「この人に、なぜ渡したいのか」も一緒に考える。
そこまで考えて保険金の受取人を決めると、後悔のない選択ができると思います。
税金が安くなることが、本当に幸せなのか
今回のポイントは、節税の観点だけで見ると、保険金は子どもに渡したほうが有利、ということでした。
でも、実際に保険の設計を見直そうとすると、悩みますよね。
「子どもに渡すと節税になるけれど、妻の生活は大丈夫かな」
「公平にしたいけれど、税金も気になる」
こうした気持ちと現実のバランスに迷うのは、自然なことです。
一番税金が安い形が、幸せとは限らない
でも、税金が一番安くなる形が、必ずしもその家族にとって幸せなかたちとは限らないのです。
保険金を受け取る配偶者にとって、それが老後の安心につながることもあります。
「ありがとう」の気持ちとして、心に残ることもあります。
数字では測れない想いが、そこにはあるのですよね。
保険金の受取人は、夫婦で話し合って決める
保険金の受取人を決めるときは、ぜひご夫婦で話し合ってみてください。
「配偶者が受け取ると、相続税はいくら多くなるのか」
一次相続と二次相続を合わせて、税理士にシミュレーションしてもらうのもよい方法です。
そのときは、配偶者の方にも同席してもらいましょう。
もしかすると、配偶者ご本人が「私はいらないから、子どもが受け取る形にしましょう」と言うかもしれません。
大切な保険金の受取人選びは、1人で決めるのではなく、ご家族で共有することが一番です。
まとめ
保険金の受取人を配偶者にするのが本当にベストかどうかは、一度立ち止まって考える価値があります。
配偶者には1億6000万円まで相続税が非課税になる特例があるため、生命保険の非課税枠を配偶者が使ってしまうのは、もったいない場合があります。
一方で、子どもを保険金の受取人にすると、保険金の非課税枠をしっかり活用できるので、節税の観点では有利になることが多いです。
ただし、節税効果だけで判断せず、家族関係や想いも考慮したバランスの取れた設計が大切です。
相続や保険の設計は、「税金がどれだけ安くなるか」だけでなく、「誰を幸せにするか」という視点も忘れないようにしていただけたらと思います。
 税理士きむら