この記事はで読むことができます。
こちらの記事は、ご両親やご自身の相続対策として、生前贈与を考えている方向けです。
小さな相続専門税理士のきむら あきらこ( YouTube)です。
相続税の節税には生前贈与が有効であることは、ご存じの方も多いのではないでしょうか。
ところが、その効果を打ち消してしまうルールがあります。
それが生前贈与加算です。
亡くなる前の一定期間に受けた贈与を、相続財産に足し戻して相続税を計算する仕組みです。
しかも、その期間が令和6(2024)年から3年から7年へ延長されました。
つまり、せっかくの贈与が節税につながらない可能性があるということです。
生前贈与加算をよく知らないままだと、残念な結果になりかねません。
そこでこの記事では、生前贈与加算の仕組みと、延長された7年ルールの中身を整理しました。
さらに、加算を踏まえた4つの相続対策までお伝えします。
読み終える頃には、無駄にならない贈与の仕方が分かりますよ。
生前贈与加算とは相続財産に足し戻すルール
まず、生前贈与加算とは何かを押さえておきましょう。
生前贈与加算とは、亡くなる前の一定期間内に受けた贈与を相続財産にプラスするルールです。
そのうえで相続税額を計算してください、という相続税の決まりです。
俗に「持ち戻し」などとも呼ばれます。
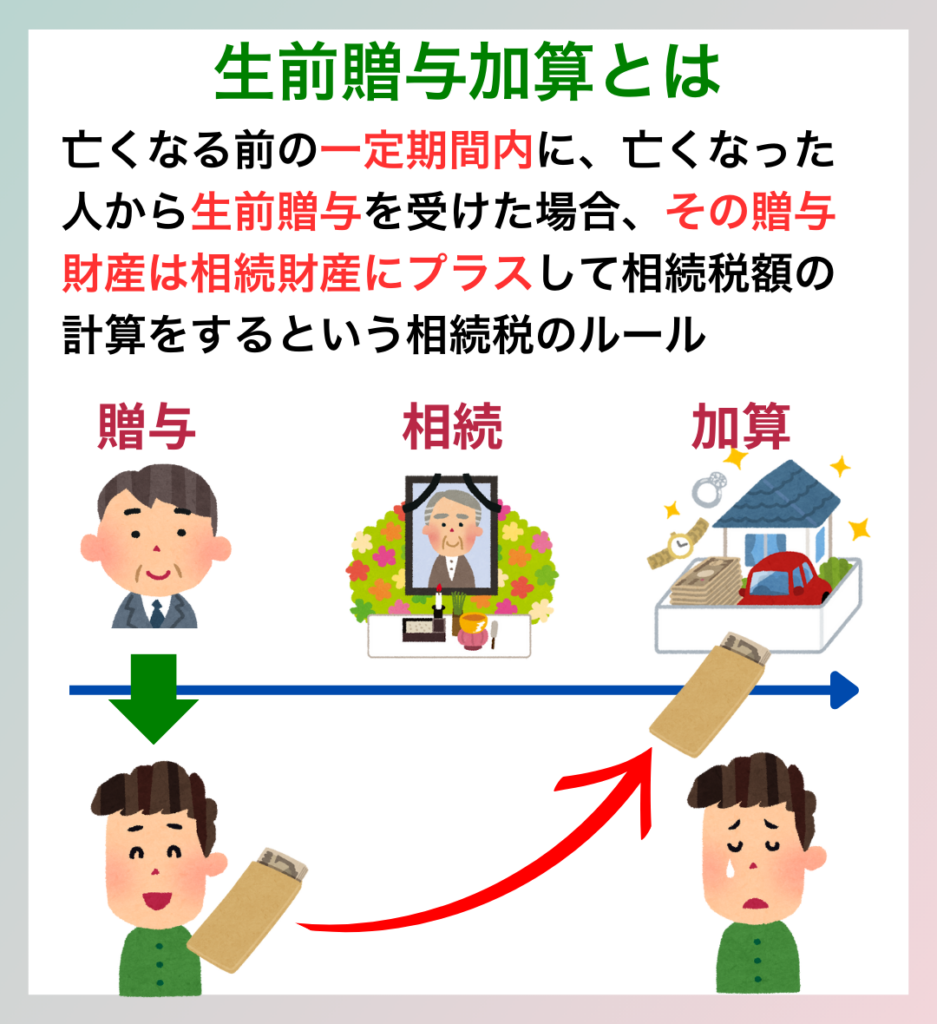
対象になるのは、暦年課税制度による生前贈与です。
暦年課税制度とは、通常の方法で行う贈与のことだと考えてください。
生前贈与加算の対象になるのは相続人への贈与
ここで、大切な点をお伝えします。
生前贈与加算の対象になるのは、将来相続人になる方への贈与です。
そのため、相続人ではない方への贈与は加算されません。
実はこの違いが、後ほどお伝えする対策のカギになります。
生前贈与加算という制度がある理由
では、生前贈与加算はなぜ設けられているのでしょうか。
理由はシンプルです。
亡くなる直前の駆け込み贈与による、相続税の負担回避を防ぐためです。
もう長くはないと分かった時に、あわてて財産を贈与する。
そうすれば、相続財産を減らすことができてしまいます。
これを放置すると、どうなるでしょうか。
相続税を納める人がいなくなり、国の税収が少なくなってしまいます。
もちろん、生前贈与で財産が若い世代へ移ること自体は望ましいことです。
社会全体の経済にとってプラスになるからです。
しかし、無税で生前贈与を認めれば、実質的な租税回避行為になってしまいます。
そのため、亡くなる前の一定期間の贈与には制限が設けられているのです。
■ スポンサー広告 ■生前贈与加算は3年から7年に延長された
そして次に気になるのは、一定期間の贈与の「一定期間」とは何年なのかという点ではないでしょうか。
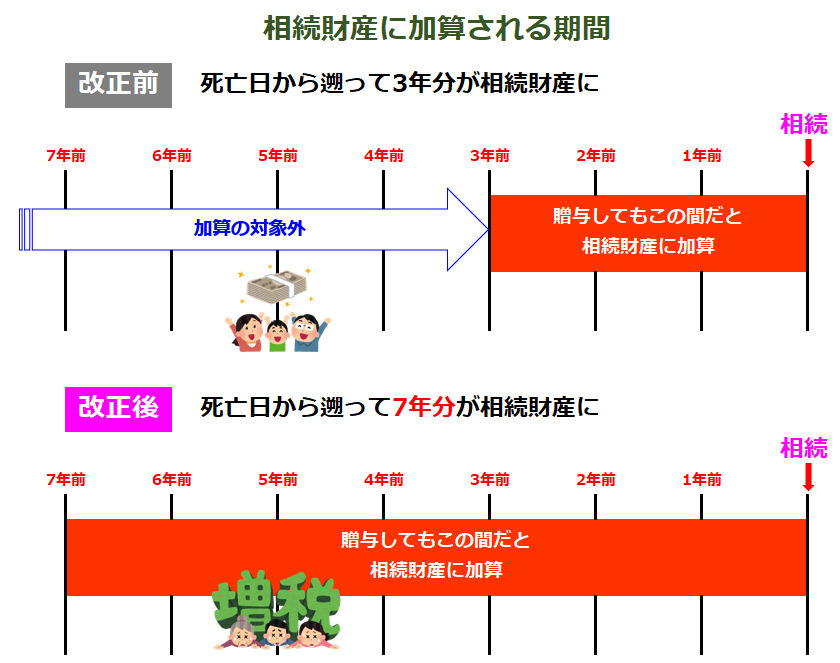
令和5(2023)年までは「3年以内」でした。
ところが、令和6(2024)年1月1日以降に行う贈与から、「7年以内」に延長されました。
3年が7年ですから、一気に4年分も長くなります。
言い方を変えると、今年贈与をしたら7年間は意地でも元気でいなければならない、ということですね。
よくある勘違いに注意
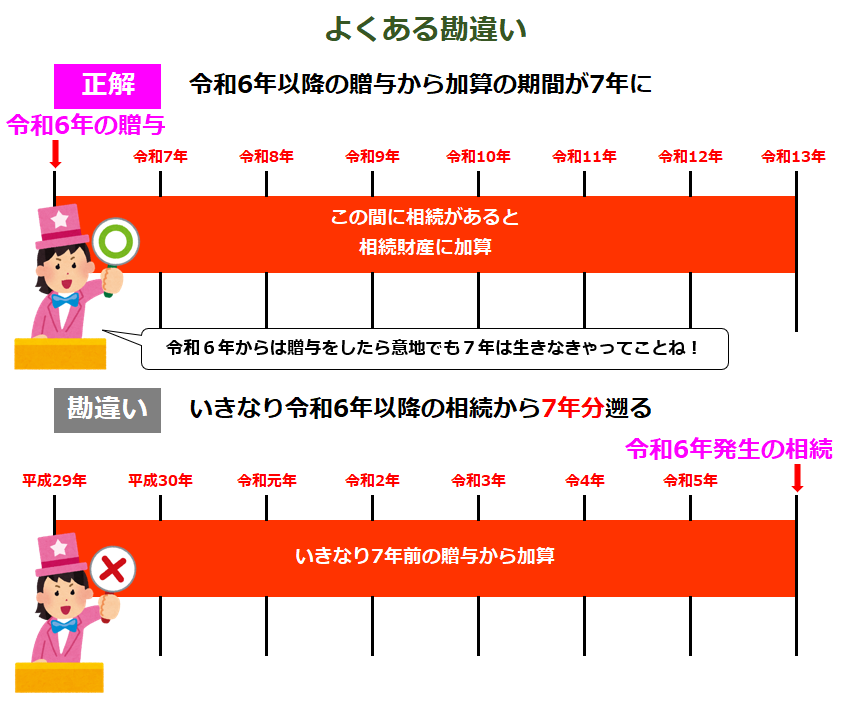
ここで、勘違いされやすい点をお伝えします。
令和6年1月1日以降に亡くなった方について、過去7年分をさかのぼって加算する。
そう思い込んでいる方がいらっしゃいます。
しかし、これは誤りです。
正しくは、令和6年1月1日以降に行った贈与から7年間が持ち戻しの対象になります。
つまり、今年からいきなり7年分を加算しなければならなくなったわけではありません。
その点は、どうかお間違えのないようにしてください。
加算期間は相続が発生する時期で変わる
亡くなった日を軸に考えると、加算の対象期間はこれから少しずつ長くなります。
そして、2031年1月1日以降の相続から、完全に7年間へ移行します。
時期ごとの対象期間は、次の表のとおりです。
| 相続発生時期 | 生前贈与加算期間 | 加算の対象になる贈与をした年 |
|---|---|---|
| 令和6(2024)年 | 3年 | 令和3(2021)年以降 |
| 令和7(2025)年 | 3年 | 令和4(2022)年以降 |
| 令和8(2026)年 | 3年 | 令和5(2023)年以降 |
| 令和9(2027)年 | 3〜4年 | 令和6(2024)年以降 |
| 令和10(2028)年 | 4〜5年 | 令和6(2024)年以降 |
| 令和11(2029)年 | 5〜6年 | 令和6(2024)年以降 |
| 令和12(2030)年 | 6〜7年 | 令和6(2024)年以降 |
| 令和13(2031)年 | 7年 | 令和6(2024)年以降 |
延長部分には総額100万円の「おまけ」がある
加算期間が7年に延びるのは、増税か減税かで言えば増税です。
ただ、国も後ろめたさがあるのか、おまけを用意してくれました。
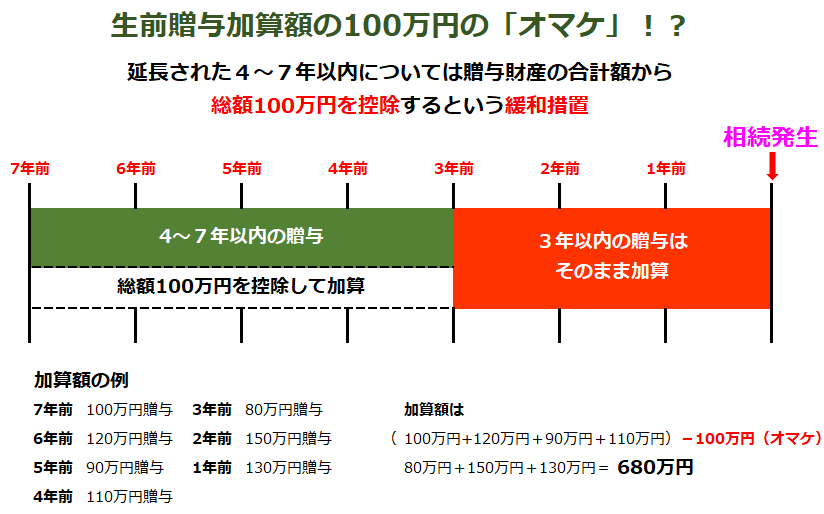
延長された4〜7年以内の贈与は、合計額から総額100万円を差し引いて加算します。
いわば、100万円のディスカウントです。
なお、3年以内の贈与にこの控除はなく、そのまま加算されます。
例えば、次のように贈与していたケースで考えてみましょう。
- 7年前:100万円
- 6年前:120万円
- 5年前:90万円
- 4年前:110万円
- 3年前:80万円
- 2年前:150万円
- 1年前:130万円
まず、4〜7年前の贈与は合計420万円です。
ここから100万円を差し引くと、320万円になります。
一方、3年以内の贈与は合計360万円で、こちらはそのまま加算します。
したがって、加算額は680万円となります。
生前贈与加算を踏まえた4つの相続対策
では、生前贈与加算を知ったうえで、どのような相続対策をすればよいのでしょうか。
ここが、この記事で一番お伝えしたい部分です。
大きく分けて、4つの方向性があります。
対策1:若いうちからコツコツ贈与する
加算期間が3年から7年に延びたということは、何を意味するでしょうか。
駆け込み贈与による相続税対策は、難しくなったということです。
そのため、亡くなる間際に思いついたように贈与するのは得策ではありません。
比較的若く、元気なうちからコツコツ贈与していく。
これが、生前贈与加算のリスクを避ける一番の方法です。
対策2:相続人ではない孫などへの贈与を活用する
先ほどお伝えしたとおり、生前贈与加算は相続人への贈与が対象です。
そのため、相続人ではないお孫さんへの贈与は加算されません。
孫以外ですと、お子さんの配偶者、つまりお嫁さんやお婿さんも同じです。
相続人以外への贈与は、亡くなる間際の贈与であっても、加算の心配はありません。
ただし、次に当てはまる場合は、孫への贈与も加算の対象になります。いずれも、「相続税の申告の世界」に入ってくる立場になるからです。
- 孫の親が先に亡くなり、代襲相続人になっている場合
- 遺言によって、孫が財産を取得する場合
- 孫が相続時精算課税制度による贈与を受けている場合
この3つに当てはまる時は、どうかお気をつけください。
▼お孫さんへの贈与を考えている方は、是非こちらの記事もご一読を。
 孫が保険金の受取人だと損する4つの理由|相続税の注意点
対策3:相続時精算課税制度を活用する
そして、なんといっても相続時精算課税制度の活用です。
令和6年の改正では、大きな変更が2つありました。
1つが、生前贈与加算の期間が3年から7年に延びたことです。
もう1つが、相続時精算課税制度に年間110万円の基礎控除が新設されたことです。
改正前の相続時精算課税制度は、使い勝手がよいとは言えませんでした。
生前贈与は2,500万円まで非課税になります。
しかし、贈与した方が亡くなった時には、相続時精算課税を選択したあとの贈与財産は、全部相続財産に足し戻す必要がありました。
そのうえで、相続税としてまとめて納税する仕組みです。
また、一度選択すると暦年贈与に戻すこともできません。
納税の先送りになるだけで、年間110万円の非課税枠も使えない。
そうした理由から、節税方法としてはあまり使われてきませんでした。
ところが、2024年1月から事情が変わりました。
相続時精算課税制度を選んでも、年間110万円の基礎控除が使えるようになったのです。
しかも、この110万円は生前贈与加算の対象外です。
つまり、7年以内の贈与であっても持ち戻しにはなりません。
持ち戻しを避けたい方にとって、有力な選択肢になります。
 相続時精算課税制度【入門編】利用するメリットがあるのはこんな人!
対策4:贈与税の非課税措置を活用する
最後は、贈与税の非課税措置の活用です。
これは、使い道を決めてまとまった額を贈与できる特例です。
具体的には、次の3つが挙げられます。
| 使い道 | 結婚・子育て | 教育 | 住宅取得 |
|---|---|---|---|
| 贈与者 | 父母または祖父母 | 父母または祖父母 | 父母または祖父母 |
| 受贈者 | 18歳以上50歳未満の子か孫 | 30歳未満の子か孫 | 18歳以上の子か孫 |
| 非課税枠 | 1,000万円(うち結婚費用は300万円まで) | 1,500万円(うち学校以外の塾などへの支払いは500万円まで) | 省エネ等住宅1,000万円、それ以外の住宅500万円 |
| いつまで | 令和9年3月31日まで | 令和8年3月31日まで ※つまり現在は使えません… |
令和8年12月31日まで |
これらは、大きな金額を贈与できるだけではありません。
いずれも生前贈与加算の対象外です。
使い道が決まっている場合は、ぜひご検討いただけたらと思います。
贈与そのもので注意したい点は、次の記事でまとめています。
生前贈与加算のまとめ
最後に、この記事のポイントを整理します。
①生前贈与加算とは、亡くなる前の一定期間に受けた贈与を相続財産に足し戻すルール
②対象になるのは、将来相続人になる方への暦年課税制度による贈与
③令和6年1月1日以降の贈与から、加算期間が3年から7年へ順次延長された
④延長された4〜7年分は、合計額から総額100万円を差し引いて加算する
⑤対策は「若いうちからコツコツ贈与」「相続人ではない孫などへの贈与」「相続時精算課税制度の活用」「贈与税の非課税措置の活用」の4つ
令和6年の改正は、まさに飴と鞭のような内容でした。
鞭が、生前贈与加算の3年から7年への延長です。
一方の飴が、相続時精算課税制度に新設された年間110万円の基礎控除です。
では、我が家の場合はどちらを使えばよいのか。
そう悩まれる方は、決して少なくありません。
相続時精算課税制度を使うと、暦年贈与より有利になるケースもあります。
当事務所では個別のご相談を承っておりますので、気になる方はぜひ一度ご相談ください。
 税理士きむら